
Банк подал в суд по кредиту
Оглавление
Банальная ситуация: взят кредит на покупку машины, и вот уже новенькое авто радует глаз. Однако внезапная потеря работы лишает заемщика возможности погашать долг. Большинство финансовых учреждений не откладывает дело «в долгий ящик» и начинает судебное производство.
Что делать должнику, который остался без денег и с непогашенным займом, когда банк подал в суд и готов отстаивать свои интересы?
Как долги перед банком приводят к суду?
В кредитном договоре указано, в какой сумме и в какие сроки заемщик обязан погасить свой долг перед банком1. Если возникает просрочка, то банк вправе требовать возврата займа и начисленных по нему процентов.
В российской практике при просрочках банки сразу начинают работать с заемщиками. Тем звонят менеджеры, присылают письма-уведомления, грозят применением санкций. В некоторых случаях кредитные институты даже решают обратиться к коллекторам. Если описанные меры не возымели действия, кредитор подаёт в суд по кредиту.
При каких условиях банки обращаются в суд?
- Крупная сумма займа. Кредиторы начинают устранять просроченную задолженность с крупных займов. Они вовлекают в дело созаемщиков и поручителей, обращают претензии в сторону залогового имущества: квартир, авто, земельных участков.
- Наличие нескольких займов. Если на клиента оформлено несколько кредитов, по которым постепенно нарастает просроченная задолженность, то с них и начинаются претензии, предупреждения, коллекторы и иски.
- Уход от ответственности. Менеджеры банка звонят по контактным номерам, но они отключены. По месту проживания должника никто не открывает двери. Клиент не отвечает на письма и телеграммы. Остаётся единственный выход: передать дело в суд.
- Несогласие. Заемщик может открыто отказываться от уплаты остатка займа и погашения начисленных процентов и штрафов за просрочку.
Банк может передать дело о неуплате долга на рассмотрение в суд только в течение 3-х лет с момента формирования просроченной задолженности3. По окончании этого периода долги будут считаться автоматически списанными. Однако банковские юристы осведомлены об этом и начинают дело заранее.
Какое решение может вынести суд?
Если дело по кредиту начал рассматривать суд, заседания обычно проходят в 2 этапа:
- Предварительное слушание. Истец и ответчик знакомятся с материалами дела, рассматривают документы и показания свидетелей.
- Основное слушание. Суд сопоставляет факты сторон, представленные ими доказательства. Этот этап может занять несколько дней. Результатом разбирательств становится обоснованное судебное решение.
«Российская судебная практика показывает, что в 90% случаев решение принимается в пользу кредиторов. Юристы банков, как правило, собирают более серьезную и внушительную доказательную базу». Кузнецов Роман, арбитражный управляющий
Если суд займет сторону кредитора, решение может быть одним из следующих:
- полное погашение долга, процентов, штрафов к определенной дате;
- конфискация и продажа имущества заемщика для возврата займа;
- составление нового графика выплаты кредита;
- обращение претензий в сторону доли зарплаты должника;
- покрытие долга со списанием процентов и санкций.
Выгодными для должника решениями выступают отсрочка, рассрочка или сокращение суммы кредита. Однако для этого потребуется солидная доказательная база. Ответчику придется разъяснить и подтвердить причины своей неплатёжеспособности. Весомые аргументы — тяжелое заболевание, потеря работы, форс-мажорные обстоятельства.

|
Если банк решил с вами судиться, призываем — не отчаивайтесь! Всё поправимо. Есть несколько рабочих способов выйти из непростой ситуации с небольшими потерями — например, физбанкротство. Приходите к нам на бесплатную консультацию — мы рассмотрим вашу ситуации и посоветуем, что вам делать.
|
Записаться на консультацию
|
Как узнать, что банк подал в суд?
Банк может обратиться в суд общей юрисдикции или мировой суд.
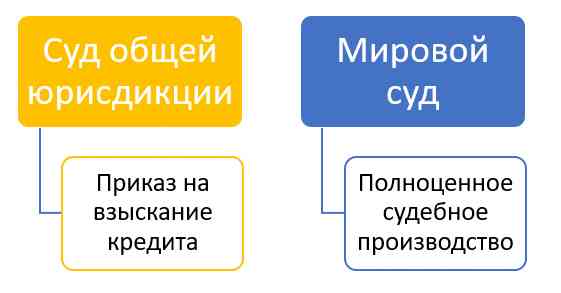
Если задолженность по кредиту менее 50 000 рублей, банк обратится в мировой суд. При более существенном размере долга дело сразу начинает рассматривать суд общей юрисдикции.
Как заемщику узнать, в каком судебном органе будут слушать его дело по кредиту?
- Повестка. Если на домашний адрес должника приходит повестка о необходимости посещения судебного заседания, то дело слушается в суде общей юрисдикции. Бумагу могут отправить факсом, телеграммой или заказным письмом4.
- Уведомление о судебном приказе. Такой документ — явный признак того, что дело разбирал мировой суд. Согласно нормам российского права, в заседании может не принимать участие ответчик, а решение составляется на основании кредитного договора5. Должнику дают всего 10 дней на то, чтобы опротестовать его.
- Сайт суда. Заемщику следует проверить сайты судов. В разделе «Производства» обычно публикуются открытые судебные дела.
- Сайт ФССП. Если дело рассмотрено судом и передано судебным приставам, его можно найти на сайте ФССП.
После того как должник получил нужную информацию, остается понять: что делать. Здесь все зависит от того, на какой стадии находится рассмотрение дела.
Судебное производство начато — что делать?
Заемщик выяснил: банк не желает ждать возврата просроченного кредита и передал дело на рассмотрение в суд. Что предпринять в такой ситуации? Зависит от того, в каком судебном органе слушается дело и на какой стадии находится процесс.
Судебный приказ
Если должнику заказным письмом, по факсу или через пристава прислали приказ, значит, дело передано в мировой суд. Приказ не может быть оспорен, поэтому заемщику остается срочно готовить заявление на его отмену. В этом вопросе важно соблюсти ряд обязательных требований:
- заявка составляется строго в письменном виде;
- бумагу адресуют суду, из которого пришел приказ;
- формы заявления не существует, должник может оформить его в свободном стиле;
- документ удостоверяется подписью ответчика;
- отправить заявку можно заказным письмом или лично передать в судебную канцелярию.
Самый важный пункт заявления на отмену приказа — обоснование. К документу можно приложить приказ об увольнении с работы, медицинские справки и иные документальные свидетельства неспособности погасить кредит.
В заявлении должник может выразить свое несогласие с:
- общей суммой долга;
- начисленными процентами, пенями и штрафами;
- порядком взыскания задолженности.
При отмене судебного приказа заёмщик получает ряд выгод:
- Дополнительное время. Заемщик может оказаться не в состоянии погасить кредит из-за нехватки средств. Чтобы приставы не начали распродавать имущество, нужно потянуть время. Это позволит найти работу или отыскать иные источники погашения кредита.
- Уменьшение платежа. В приказ обычно включают не только общую сумму кредита, но также начисленные пени и штрафы. Итоговые выплаты могут оказаться чрезмерными. Должник обоснованными возражениями может добиться списания части платежа.
«Должники чаще всего не в состоянии доказать недействительность всего договора кредитования. Однако им по силам оспорить его отдельные пункты и добиться сокращения суммы выплат или продления сроков. Судебная практика показывает, что должникам часто удается добиться отмены страховки или выплат на обслуживание займа». Белозеров Илья, ведущий юрист
Повестка в суд
Должник получил повестку о необходимости явиться на судебное заседание. Это значит, что дело передано в суд общей юрисдикции. Не следует впадать в панику, игнорировать сообщение или бежать из города. Повестка — хороший признак, и вот почему:
- у должника есть возможность присутствовать на заседании и формировать собственную линию защиты;
- у ответчика появляется время, чтобы найти доказательства, подыскать грамотного юриста и суметь добиться благоприятного судебного решения.
Если повестка уже пришла, нужно прежде всего позаботиться о 3-х моментах:
- Найти юриста. Должнику нужен специалист по гражданскому праву, имеющий опыт защиты интересов ответчиков в суде. Он поможет собрать документы, найти сильные стороны позиции заемщика. Это на 50-70% повышает вероятность вынесения судом лояльного решения.
- Собрать документы – справки, выписки, приказы, которые подтверждают неплатежеспособность ответчика в текущий момент. Можно попробовать написать встречное заявление с указанием причин возникновения просроченной задолженности.
- Продумать вместе с юристом линию защиты. Следует понять, на что нужно делать упор в рамках судебного заседания: на сокращение пеней, списание части долга, признания части пунктов кредитного договора несостоятельными. Это повышает вероятность благоприятного исхода дела ещё на 30-40%.
«Судебная практика рассмотрения дел по кредитам Сбербанка России, ВТБ24, Альфа-Банка показывает, что суд списывает пени, штрафы, страховку. Однако основную сумму долга все же придется платить самому должнику. Если повезёт — с рассрочкой или отсрочкой погашения». Белозеров Илья, ведущий юрист
Суд с банком по кредиту — не самое лучшее решение вопроса. До передачи дела в судебные органы нужно попробовать заключить мировое соглашение. Можно попросить простить часть кредита или составить новый график погашения. Этот процесс называют реструктуризацией долга. Однако банки идут на уступки только в отношении заемщиков, которые имеют стабильные источники дохода или реальные перспективы улучшения материального положения.
|
Хороший юрист — не тот, кто может выиграть спор в суде, а тот, кто способен предотвратить его. Юристы компании «Нет Долгов» специализируются на переговорах с кредиторами и готовы помочь вам добиться реструктуризации долга без обращения в суд.
|
Записаться на консультацию
|
Как защитить свои интересы в ходе судебного производства?
Линия защиты и солидная доказательная база — обязательные условия участия ответчика в рамках судебного заседания. Однако есть и специальные инструменты защиты интересов заемщика. О них часто забывают, сосредоточивая свое внимание на нюансах судебного заседания.
Таких инструментов два: возражения и встречные иски.
Возражения
Эффективным способом защиты интересов заемщика выступает возражение против претензии. Это официальный документ, который разъясняет, почему кредит не может быть погашен. В судебной практике известны 2 вида возражений:
- материальное — должник оспаривает сумму начисленных за невыплату долга процентов или штрафов;
- процессуальное — ответчик указывает на несоблюдение законодательных требований к судебному производству.
Юрист сможет выявить такие недочёты, просто гражданин — нет. Вот поэтому без юриста со стороны ответчика суд часто превращается в формальность.
Встречные иски
Ещё один вариант защиты — встречный иск. Этот документ содержит не только несогласие с решением суда, но и особые требования должника к кредитору. Заёмщик может быть не согласен с:
- графиком погашения займа;
- пересчетом процента на фоне изменения ключевой ставки ЦБ РФ;
- оплатой страховки;
- с начисленными пенями и штрафами.
Встречный иск обеспечивает важное преимущество должнику в судебном процессе. Теперь кредитор не просто ждет удовлетворения своих претензий, но ещё и вынужден отвечать по претензиям заемщика.
Даже если аргументы встречного иска не найдут поддержки со стороны суда, ответчик выиграет время на подготовку к судебному заседанию.
Суд вынес решение: что теперь делать?
Если суд не признал аргументы должника состоятельным и вынес решение в пользу банка — не вешайте нос. При слушании дела в суде общей юрисдикции у ответчика остается право на обжалование в течение 30 дней с даты итогового судебного заседания6.
«В российской судебной практике апелляцию на судебное решение в рамках гражданского процесса при сумме долга менее 100 000 рублей можно подать в течение 15 дней с даты судебного решения». Белозеров Илья, ведущий юрист
Должники подают на апелляцию судебных решений не потому, что рассчитывают на списание долга. Они рассчитывают на сокращение его суммы или продление сроков. В ходе обжалования могут списать проценты, пени, штрафы, оплату за обслуживание займа.

Если суд отправил повестку на домашний адрес должника, но тот по объективным причинам не смог с ней ознакомиться и не явился на судебные слушания. Принятие решения по кредиту в отсутствие ответчика — весомый повод для обжалования судебного решения.
Можно ли что-то изменить, если дело передано в ФССП?
Если суд вынес решение в пользу кредитора, последний получает исполнительный лист. В дело вступают приставы, которые арестовывают счета и банковские карты должника, выносят постановление о запрете на выезд за границу. Если сотрудники ФССП не находят у гражданина денег для погашения долга, то пускают его имущество «с молотка». Арест будет длиться до тех пор, пока должник не расплатится.
|
Перспектива находиться «на коротком поводке» у приставов — так себе. Выйти из этой ситуации можно, подав на банкротство. Как только банкротство физического лица начинается, исполнительное производство в отношении гражданина прекращается. Позвоните нам в компанию «Нет Долгов», и мы расскажем, чего ещё можно добиться благодаря физбанкротству.
|
Записаться на консультацию
|
Резюме
Российские банки часто передают дела по просроченным кредитам в суд, поскольку для них — это единственный способ вернуть деньги. Дела по займам рассматривают мировые судьи и суды общей юрисдикции. Если должник получил приказ или повестку, то у него есть масса возможностей добиться лояльного решения по делу. Если привлечь к делу юристов, можно собрать доказательную базу, выстроить эффективную линию защиты, направить возражение или встречный иск. Самый благоприятный исход — это списание пеней и штрафов или продление сроков погашения кредита.
Автор: Золотова Яна, помощник арбитражного управляющего
У вас появились вопросы? задайте их юристу!
Задать вопрос

Отзыв
Выражаю предельно искреннюю огромную благодарность в первую очередь Белозерову Илье, который вел мое дело, а также Никишиной Анастасии и Гавриловой Карине.
Дело свое знают, работают в высшей степени профессионально. Все четко, все по делу.
Спасибо вам, ребята. Дальнейших успехов вам и побольше клиентов, ведь с такими специалистами за них можно быть спокойным.
Отзыв
Хочу поблагодарить всю компанию Netdolgov.org, и, особенно, Никишину Анастасию за профессиональный, честный и полностью прозрачный труд.
Нам дали хорошую семейную скидку. Так как я диабетик, то через суд помогли мне выбить деньги на лекарства и инсулин.
И не ведитесь ни на какие "говорящие головы" из интернета. Уверяю вас, все непрозрачно и специалистов единицы.
Рекомендую эту компанию всем, кто оказался в непростой жизненной ситуации из-за неподъемных долгов. Теперь я уверенно смотрю в будущее, чего и вам желаю :)
Отзыв
Хочу выразить огромную благодарность компании NETDOLGOV, а именно Белозёрову Илье, Гавриловой Карине, Никишиной Анастасии и всем сотрудникам участвующим в процессе дела!
Очень четкая и слаженная работа специалистов на протяжении всей процедуры, грамотная и доходчивая консультация! Друзья, не читайте глупые статьи в интернете и на форумах о банкротстве, не прислушивайтесь к «диванным специалистам»!
Всем советую идти за консультацией к вышеуказанным высококвалифицированным юристам! Цена и качество выполненной работы на 100 %! Не бойтесь банкротства! Освободите себя от долговой ямы! Спасибо!
Настоящим в соответствии с Федеральным законом №152‑ФЗ «О персональных данных» от 27.07.2006 года свободно, своей волей и в своём интересе выражаю своё безусловное согласие на обработку моих персональных данных НАЗВАНИЕ КОМПАНИИ, зарегистрированным в соответствии с законодательством РФ по адресу: АДРЕС КОМПАНИИ (далее по тексту - Оператор).
Персональные данные - любая информация, относящаяся к определённому или определяемому на основании такой информации физическому лицу.
Настоящее Согласие выдано мною на обработку следующих персональных данных:
- Имя;
- Телефон;
- E-mail;
- Комментарий.
Согласие дано Оператору для совершения следующих действий с моими персональными данными с использованием средств автоматизации и/или без использования таких средств: сбор, систематизация, накопление, хранение, уточнение (обновление, изменение), использование, обезличивание, передача третьим лицам для указанных ниже целей, а также осуществление любых иных действий, предусмотренных действующим законодательством РФ, как неавтоматизированными, так и автоматизированными способами.
Данное согласие даётся Оператору и третьему лицу(‑ам) ТРЕТЬИ ЛИЦА для обработки моих персональных данных в следующих целях:
- предоставление мне услуг/работ;
- направление в мой адрес уведомлений, касающихся предоставляемых услуг/работ;
- подготовка и направление ответов/коммерческих предложений на мои запросы;
- направление в мой адрес информации, в том числе рекламной, о мероприятиях/товарах/услугах/работах Оператора.
Настоящее согласие действует до момента его отзыва путём направления соответствующего уведомления на электронный адрес ЕМЕЙЛ. В случае отзыва мною согласия на обработку персональных данных Оператор вправе продолжить обработку персональных данных без моего согласия при наличии оснований, указанных в пунктах 2‑11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона №152‑ФЗ «О персональных данных» от 26.06.2006 г.